电子电器产业观察 从IT融合到智能生态的演进之路
电子电器产业作为现代工业的重要组成部分,涵盖消费电子、家用电器、通信设备、计算机及网络产品等多个领域。在信息技术(IT)与电子电器的深度融合背景下,这一产业正经历从传统制造向智能化、互联化生态的深刻转型。
一、IT技术与电子电器的融合趋势
电子电器与IT技术的边界日益模糊。传统家电通过嵌入微处理器、无线通信模块和操作系统,升级为智能终端。智能电视、智能冰箱、扫地机器人等产品不再仅仅是功能设备,而是具备联网、交互和数据处理能力的节点。与此IT设备厂商向家用电器领域延伸,例如智能音箱成为家庭控制中心,路由器和智能网关承担起家庭物联网的枢纽角色。这种融合推动产品形态从“单一功能”向“场景化服务”转变。
二、产业发展现状与关键特征
当前电子电器产业呈现以下特征:
- 智能化渗透率持续提升。 白电、黑电及小家电品类中,具备Wi-Fi或蓝牙连接能力的产品占比逐年增长。语音控制、远程监控、自动化场景联动成为中高端产品的标配功能。
- 供应链高度全球化与区域化并存。 芯片、显示面板、传感器等核心元器件依赖全球分工,但部分区域正通过本土化生产降低供应链风险。电子电器制造基地在亚洲聚集,同时近岸外包趋势在部分市场显现。
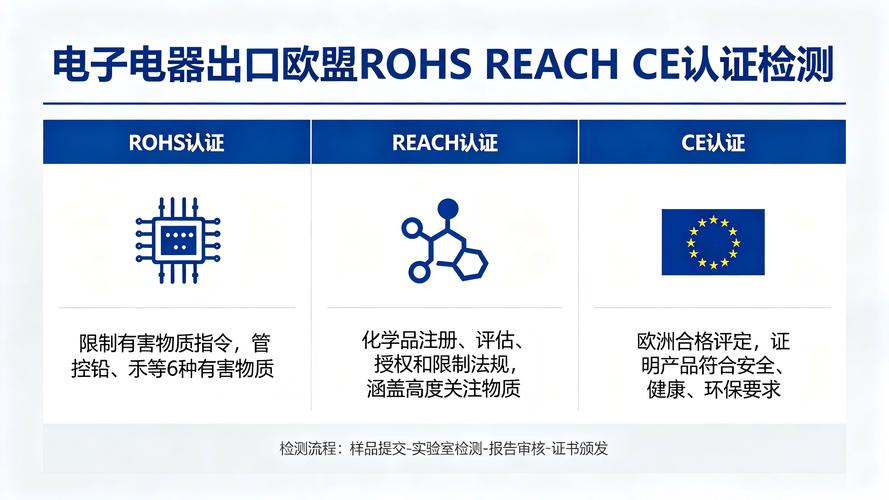
- 能效与环保要求趋严。 各国能效标准不断升级,推动变频技术、高效压缩机、低功耗待机设计普及。电子废弃物回收和有害物质限制法规促使企业从设计端考虑全生命周期环境影响。
- 服务化与生态竞争。 企业盈利模式从硬件销售向“硬件+内容+服务”延伸。智能家居平台之间的互联互通标准(如Matter协议)逐步推进,生态构建能力成为竞争焦点。
三、面临的挑战
产业在快速发展中也面临若干挑战:
- 互联互通壁垒。 不同品牌智能设备之间的协议不统一,用户跨品牌组网体验欠佳。
- 数据安全与隐私保护。 联网设备采集大量家庭数据,安全防护能力参差不齐,如何保障用户隐私是行业必须回应的问题。
- 关键元器件供应波动。 半导体等核心部件的供需失衡和地缘因素对产能和成本形成压力。
- 同质化竞争。 中低端产品功能趋同,价格竞争激烈,企业利润空间受到挤压。
四、未来发展方向
电子电器产业将从单点智能走向系统智能:
- AI驱动的主动服务。 借助边缘计算和机器学习,设备能够学习用户习惯,实现预测性维护和个性化场景推荐。
- 绿色低碳设计。 节能技术、可回收材料应用和模块化设计将成为产品竞争力的重要维度。
- 跨品类生态协同。 家电、IT设备、照明、安防等子系统将在统一平台下协同工作,家庭能源管理、健康管理等增值服务将加速落地。
- 开放标准与互操作。 行业联盟和标准化组织推动的互联规范将降低生态碎片化程度,促进跨品牌设备即插即用。
电子电器产业正处于IT技术与传统硬件深度耦合的历史节点。企业需在智能技术、绿色设计和开放生态三个维度持续投入,方能在激烈的市场竞争中建立长期优势。对消费者而言,这一演进意味着更便捷、高效和可持续的生活体验。
如若转载,请注明出处:http://www.smt936.com/product/75.html
更新时间:2026-11-09 01:30:54